Les grands-parents peuvent alimenter une assurance-vie ouverte au nom de leur petit-enfant mineur, par des cadeaux occasionnels, des donations ponctuelles ou des versements successifs. Il n’existe pas de plafond légal général pour les primes d’assurance-vie, contrairement à certains livrets réglementés. En revanche, les sommes transmises doivent respecter les règles fiscales applicables aux donations.
En France, chaque grand-parent bénéficie notamment d’un abattement de donation de 31 865 € par petit-enfant, renouvelable tous les quinze ans, sous réserve des donations antérieures. Les parents ou représentants légaux interviennent dans les opérations sur le contrat. La manière de déclarer les dons dépend également de la situation du mineur.
Oui, les grands-parents peuvent financer l’assurance-vie d’un enfant mineur. Ils doivent distinguer présents d’usage et donations, vérifier les abattements disponibles et organiser les versements avec les représentants légaux et l’assureur.
Quels versements les grands-parents peuvent-ils effectuer ?
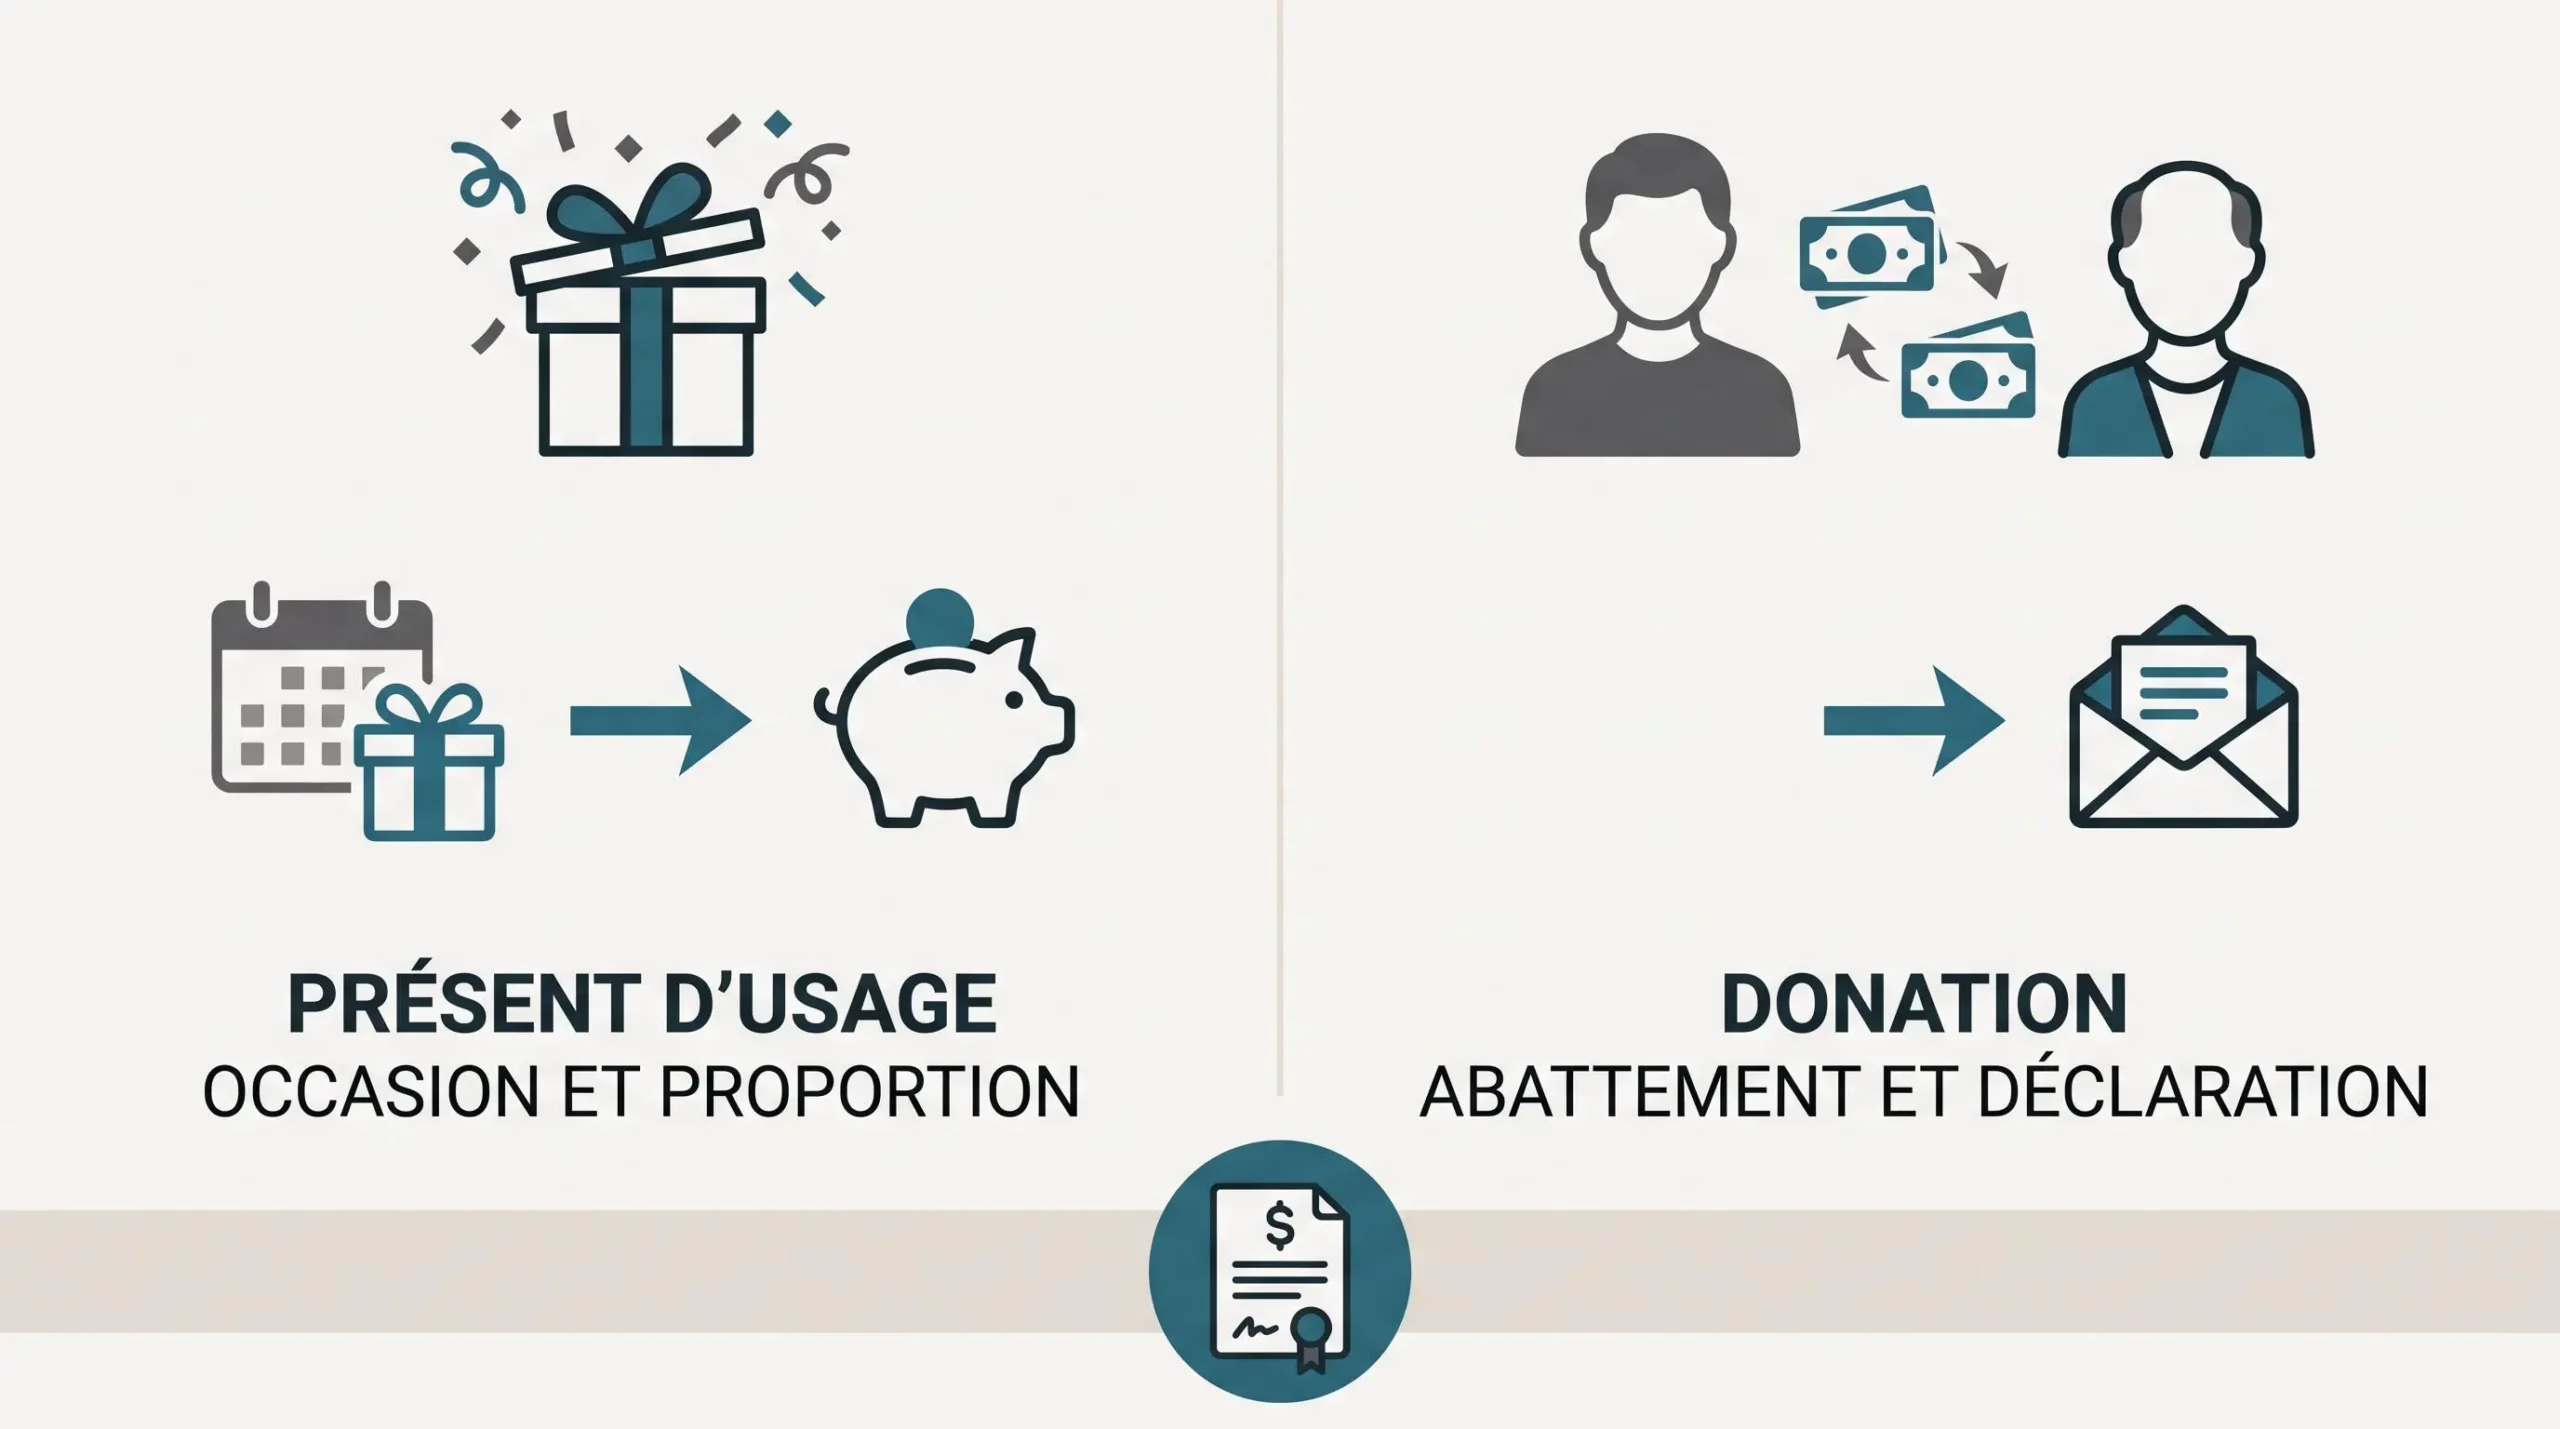
La première distinction concerne la nature de l’argent transmis. Un cadeau offert à l’occasion d’un événement familial ne relève pas nécessairement du même régime qu’une somme donnée pour constituer durablement un capital.
Les cadeaux occasionnels : les présents d’usage
Un grand-parent peut offrir une somme à Noël, à un anniversaire ou lors d’une réussite scolaire. Ce cadeau peut constituer un présent d’usage lorsqu’il correspond à une occasion particulière et reste proportionné aux moyens du donateur.
Un cadeau offert à une fête n’est donc pas automatiquement exonéré : les règles des présents d’usage imposent d’apprécier son montant au regard des circonstances, des revenus et du patrimoine du grand-parent. Il n’existe pas de seuil forfaitaire universel.
Lorsque les conditions sont réunies, le présent d’usage n’est pas soumis à la déclaration des donations. Il reste utile de conserver la date, le motif et la trace du transfert pour pouvoir en justifier la nature.
Les donations ponctuelles ou successives
Les grands-parents peuvent également donner une somme destinée à l’avenir de l’enfant, sans lien avec une fête particulière. Cette transmission relève alors du régime des donations et peut être déclarable même lorsqu’aucun droit de donation n’est dû.
Des contributions mensuelles ou annuelles sont aussi possibles. Leur régularité ne suffit toutefois pas à les qualifier de présents d’usage. Chaque transfert doit être apprécié selon ses circonstances et les donations antérieures.
Lorsque les grands-parents souhaitent contribuer progressivement à un projet futur, comme des études, la famille doit également réfléchir au placement des sommes données. Avec Goodvest, elle peut envisager d’investir sur le long terme via une assurance vie enfant mineur. Cette ressource présente le fonctionnement de cette épargne et ses supports possibles ; les frais, les modalités contractuelles et le risque de perte en capital restent à examiner avant de choisir.
Combien peut-on donner sans payer de droits de donation ?
Trois situations fiscales doivent être distinguées pour déterminer si les sommes transmises bénéficient d’un régime particulier.
| Nature du transfert | Règle applicable | Conséquence |
|---|---|---|
| Présent d’usage | Cadeau occasionnel de valeur raisonnable | Pas de déclaration de donation si les conditions sont remplies |
| Donation ordinaire | Abattement de 31 865 € par grand-parent et petit-enfant sur quinze ans | Déclaration du don manuel, même sans droits à payer |
| Don familial exonéré, article 790 G | Exonération supplémentaire de 31 865 € sous conditions | Non applicable au mineur non émancipé |
L’abattement propre aux donations des grands-parents
Selon les abattements des donations familiales précisés par l’administration fiscale, chaque grand-parent dispose de 31 865 € d’abattement pour un petit-enfant sur quinze ans, y compris lorsque celui-ci est mineur. Les donations antérieures déjà prises en compte pendant cette période réduisent le montant encore disponible.
Si quatre grands-parents disposent chacun de leur abattement intégral, ils peuvent transmettre ensemble jusqu’à 127 460 € sans droits de donation dans ce cadre : 4 × 31 865 €. Ce calcul suppose quatre donateurs distincts et des abattements entièrement disponibles.
Attention à l’exonération supplémentaire
Une autre exonération de 31 865 € est prévue pour certains dons familiaux de sommes d’argent, notamment lorsque le donateur a moins de 80 ans et que le bénéficiaire est majeur ou émancipé. Cette exonération, prévue à l’article 790 G du Code général des impôts, ne s’applique donc pas à un petit-enfant mineur non émancipé.
À ne pas confondre : Les 31 865 € correspondent à un abattement de donation, pas au maximum qu’un grand-parent peut verser sur une assurance-vie. Un montant supérieur peut être transmis, mais des droits peuvent devenir exigibles selon la situation fiscale.
Cette distinction permet à la famille de déterminer si une somme relève d’un cadeau occasionnel, d’une donation utilisant l’abattement disponible ou d’une donation susceptible d’être taxée.
Comment verser l’argent sur le contrat d’un mineur ?
Le grand-parent qui donne les fonds ne devient pas automatiquement titulaire des pouvoirs de gestion du contrat. L’assurance-vie appartient au mineur, tandis que ses représentants légaux interviennent pour les opérations nécessaires, selon les règles applicables et les conditions de l’assureur.
- Qualifier le transfert. Déterminer s’il s’agit d’un présent d’usage ou d’une donation.
- Contacter les représentants légaux et l’assureur. Demander si le grand-parent peut verser directement sur le contrat ou si les fonds doivent d’abord être transférés au mineur selon les modalités acceptées par l’assureur. Confirmer les justificatifs et autorisations nécessaires.
- Transférer les fonds. Respecter la procédure admise et conserver les justificatifs du versement.
- Effectuer la déclaration nécessaire. Vérifier les donations antérieures et l’abattement restant disponible.
Qui déclare la donation ?
Un don manuel doit en principe être déclaré par son bénéficiaire, même si l’abattement permet de ne payer aucun droit de donation. Pour un mineur, son représentant légal peut accomplir la démarche en son nom.
Depuis le 1er janvier 2026, les dons manuels sont en principe déclarés en ligne. Toutefois, lorsque le bénéficiaire est mineur et que le donateur n’est pas son représentant légal, l’administration fiscale prévoit une déclaration au format papier, au moyen du formulaire n° 2735. C’est notamment le cas d’un grand-parent qui donne une somme à son petit-enfant mineur, sans être son représentant légal. Le formulaire doit alors être déposé auprès du service chargé de l’enregistrement du domicile du donataire.
Les représentants légaux peuvent préparer la démarche et conserver les pièces utiles. Les exceptions à la déclaration en ligne précisent les situations où le formulaire papier reste nécessaire. La déclaration et le paiement éventuel de droits constituent deux questions distinctes.
Il convient également de distinguer la somme effectivement donnée à l’enfant et le montant investi après d’éventuels frais de versement. Conserver cette information facilite le suivi de la transmission et celui de l’épargne constituée.
Versements réguliers : comment préparer l’avenir de l’enfant ?
Lorsque les grands-parents effectuent plusieurs donations sur différentes années, chacune peut utiliser une partie de l’abattement fiscal disponible. Le suivi doit être établi pour chaque grand-parent et chaque petit-enfant, en tenant compte de l’historique des donations sur la période de quinze ans. Cette organisation permet de distinguer le cumul des sommes données du solde d’abattement encore utilisable.
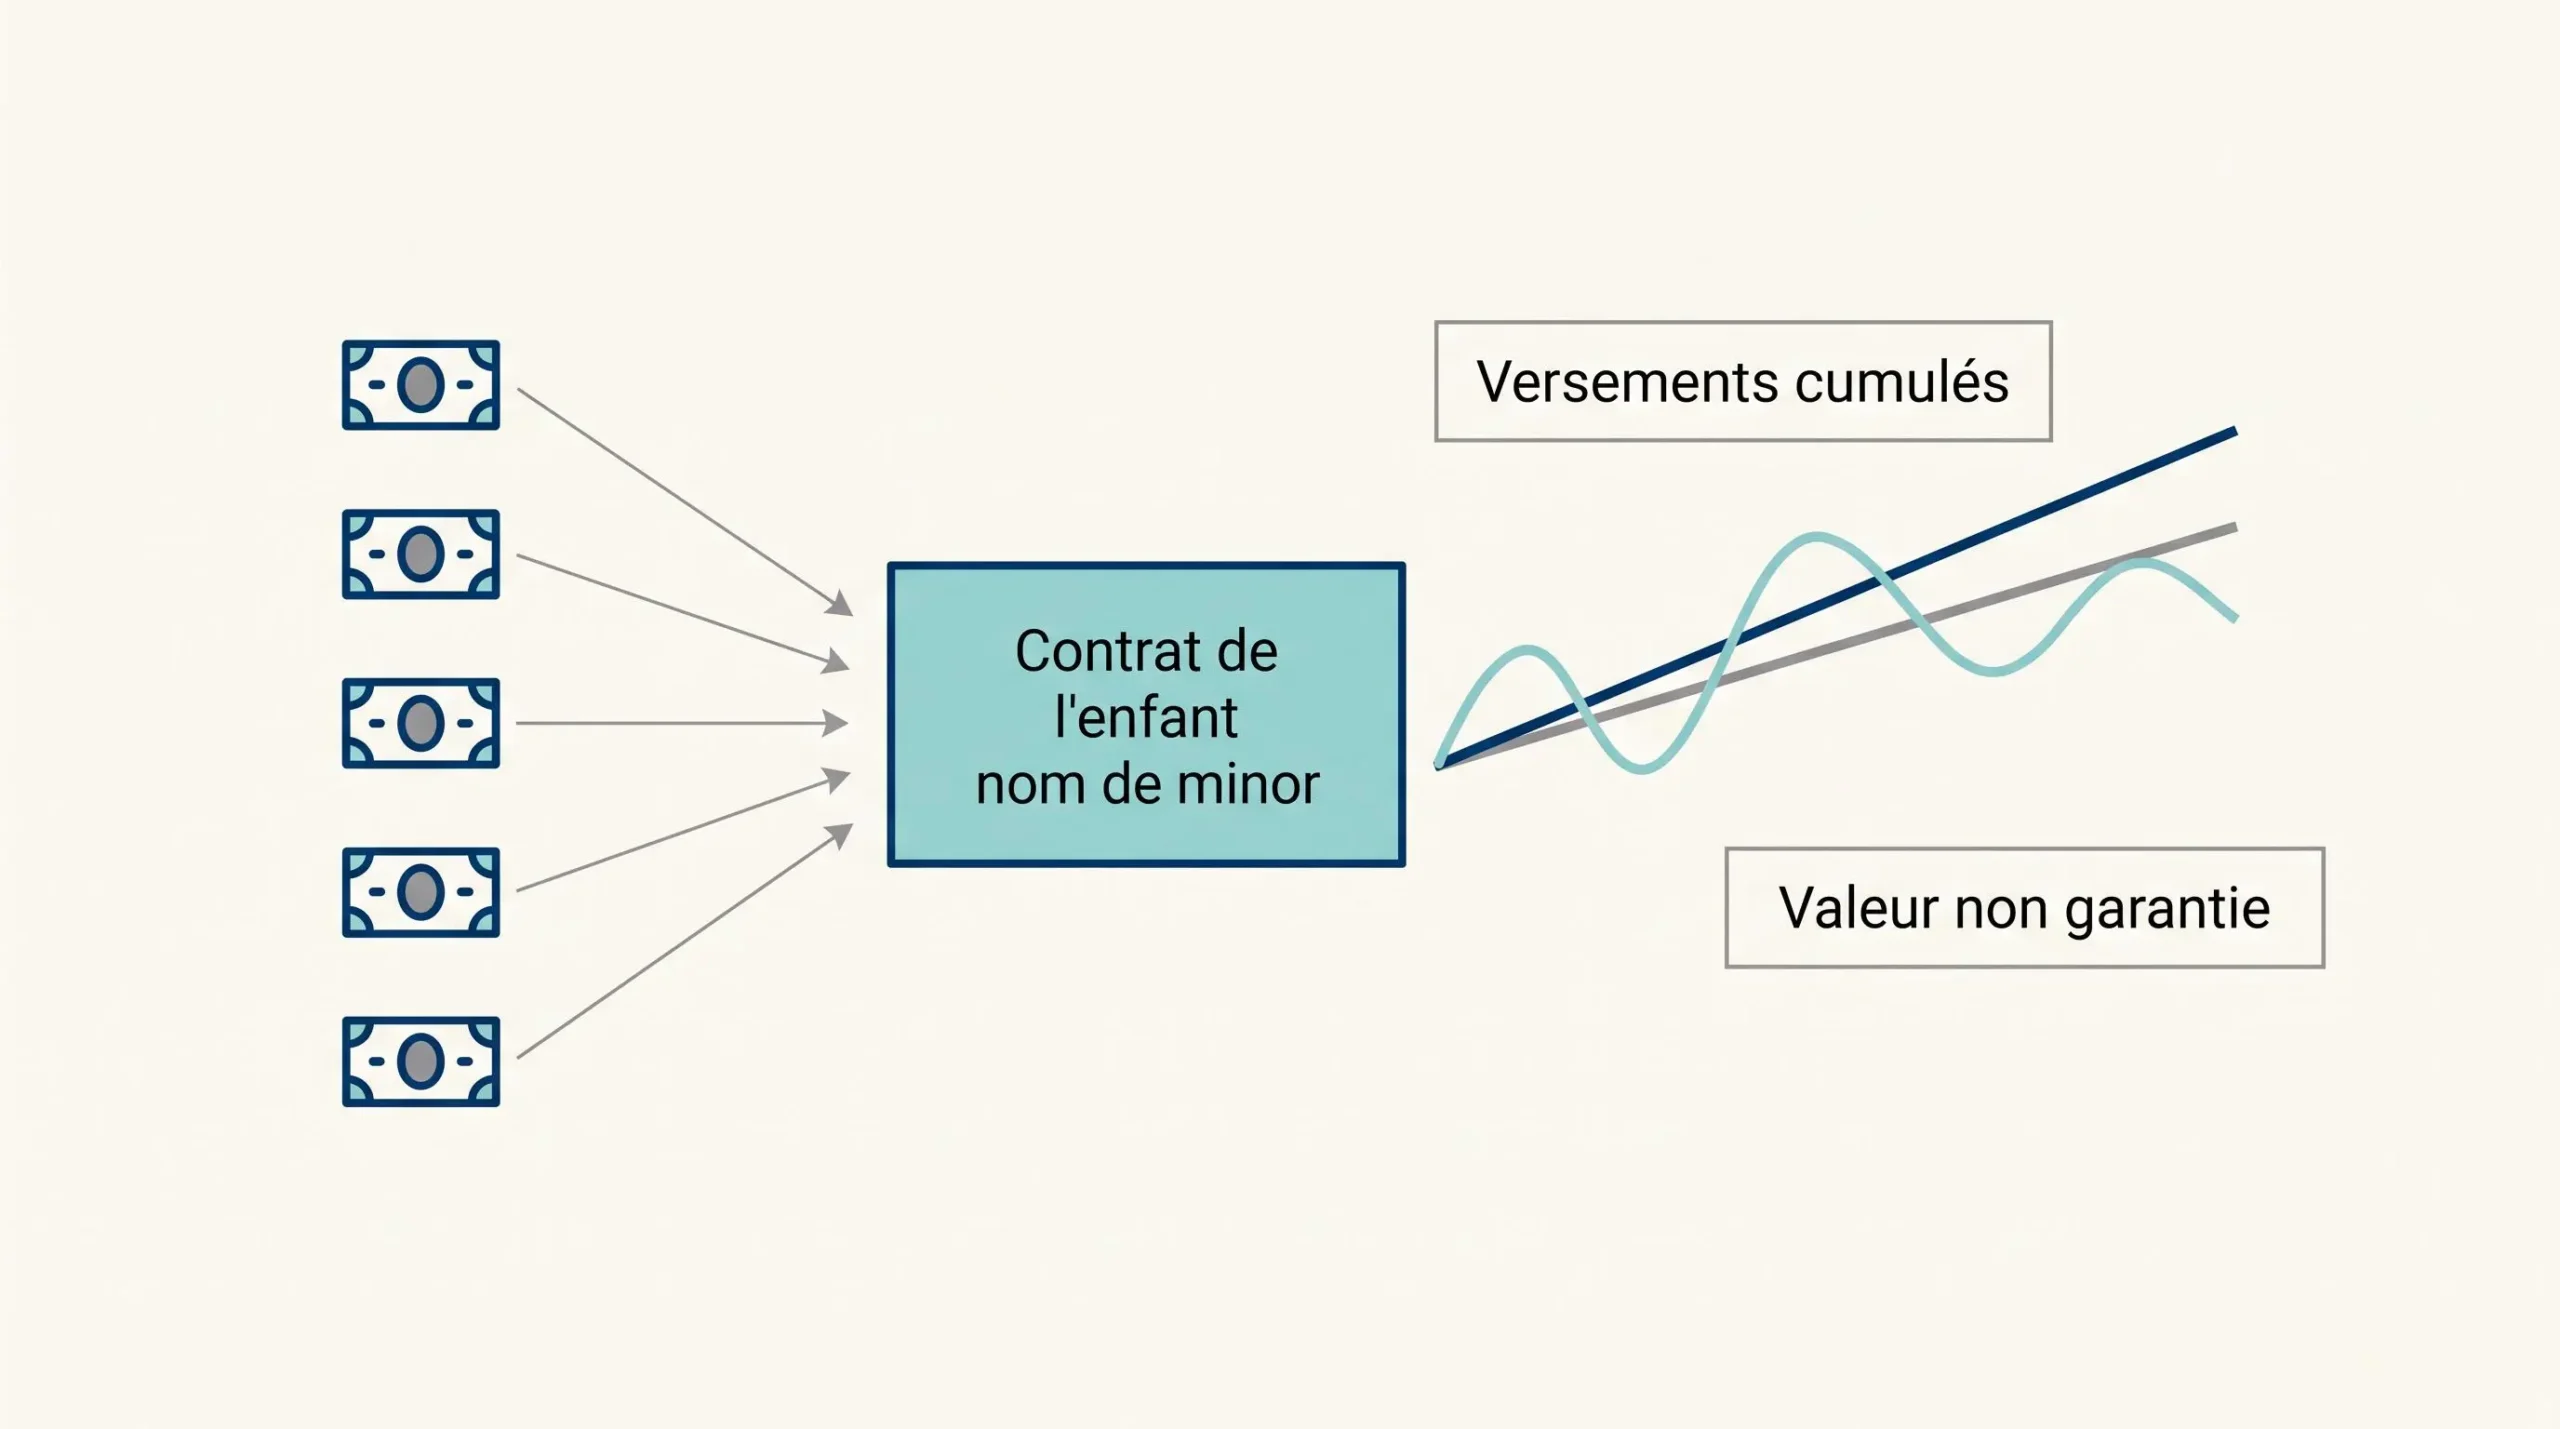
Prenons une illustration purement hypothétique : un grand-parent donne 1 000 € chaque année pendant dix ans. Le cumul des versements atteint 10 000 € (10 × 1 000 €), sans compter les frais, gains ou pertes. La valeur du contrat à l’arrivée peut donc différer de ce total.
Le délai envisagé pour utiliser l’argent, par exemple au moment des études, doit être rapproché des frais et du risque des supports choisis. Certains contrats combinent fonds en euros et unités de compte, dont la valeur évolue avec les actifs sous-jacents. Une durée longue peut permettre d’envisager différents placements, mais ne supprime pas le risque de perte en capital.
La valeur future dépend ainsi des supports choisis : les risques des unités de compte méritent d’être examinés avant d’affecter une partie de l’épargne à des placements dont le capital n’est pas garanti.
Pour lire correctement l’évolution de cette épargne, il faut séparer deux informations : le total des sommes versées, connu grâce aux justificatifs, et la valeur du contrat, qui peut augmenter ou diminuer selon les supports, les frais et les opérations réalisées.
Avant de retenir un contrat, la famille peut confronter ces deux dimensions avec les conditions d’alimentation et d’administration de l’assurance-vie pendant la minorité de l’enfant.
- Le contrat accepte-t-il les versements provenant des grands-parents ?
- Quels sont les montants minimums et les frais de versement ?
- Quels supports comportent un risque de perte en capital ?
- Quand l’enfant pourrait-il avoir besoin de cette épargne ?
- Qui peut effectuer les opérations pendant sa minorité ?
Qui gère les sommes données jusqu’à la majorité ?
Lorsqu’une somme est donnée à l’enfant et placée sur une assurance-vie à son nom, elle entre dans son patrimoine. Les parents, ou les autres représentants légaux le cas échéant, administrent ses biens pendant sa minorité, dans son intérêt et selon les pouvoirs que leur reconnaît la loi.
À sa majorité, l’enfant peut en principe exercer lui-même les droits attachés à son contrat. Les grands-parents qui souhaitent encadrer certaines conditions d’utilisation d’une donation peuvent étudier un pacte adjoint avec un professionnel du droit, sans supposer que toutes les restrictions envisagées seraient valables.
Il faut distinguer cette situation d’une assurance-vie conservée au nom des grands-parents, sur laquelle le petit-enfant serait uniquement désigné bénéficiaire en cas de décès. Dans le premier cas, l’épargne appartient à l’enfant ; dans le second, les grands-parents restent titulaires de leur propre contrat de leur vivant.
En définitive, financer l’assurance-vie d’un petit-enfant suppose trois vérifications complémentaires : qualifier le don, connaître les abattements disponibles et organiser le versement avec les représentants légaux. Le choix des supports intervient ensuite en fonction du projet, de sa durée et des risques que la famille est prête à accepter.